Porcentaje de la pensión según los años cotizados: tabla 2026
Saber cuántos años has cotizado es solo la mitad de la cuenta. La otra mitad es el porcentaje que esos años te dan sobre tu base reguladora: con 15 años cobras la mitad, y para llegar al 100 % hacen falta muchos más. Además, la escala cambia el 1 de enero de 2027.
Te explicamos cómo funciona la escala, te damos la tabla de 2026 y la de 2027 año por año, cómo se cuentan los años y un ejemplo con cifras.
En 30 segundos
- La pensión de jubilación es la base reguladora multiplicada por un porcentaje que depende de los años cotizados (artículo 210 de la Ley General de la Seguridad Social).
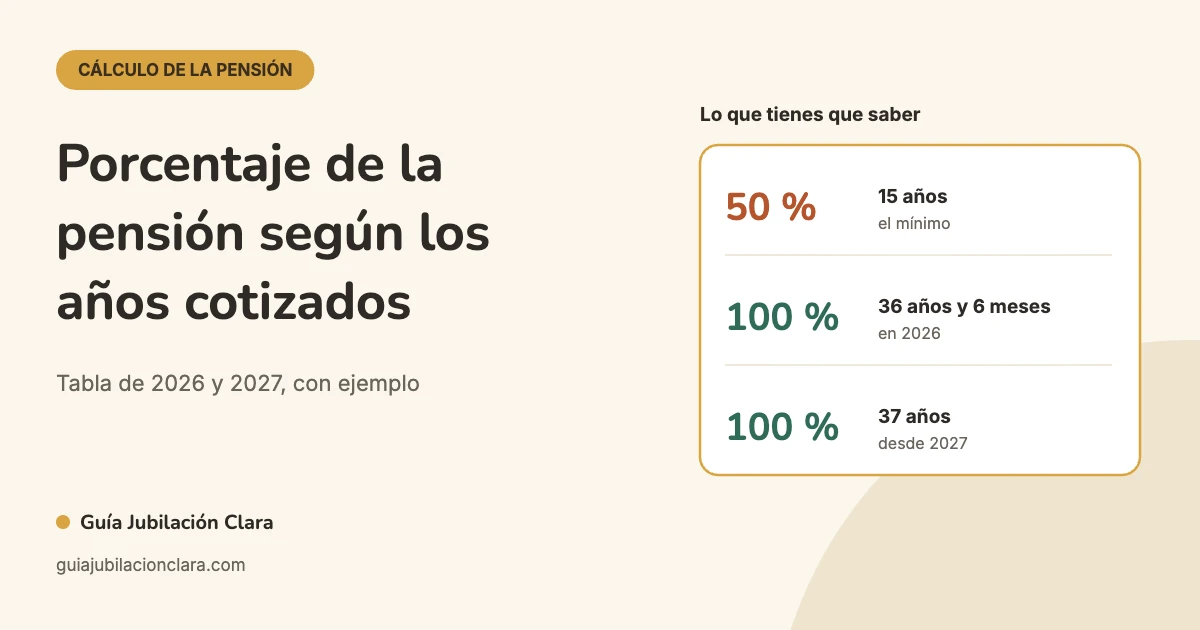
- Con 15 años cotizados, el mínimo para tener pensión, te corresponde el 50 %.
- En 2026, cada mes a partir del año 16 suma un 0,21 % (los 49 primeros) y un 0,19 % (los 209 siguientes): llegas al 100 % con 36 años y 6 meses.
- Desde 2027, cada mes suma un 0,19 % (los 248 primeros) y un 0,18 % (los 16 siguientes): el 100 % exige 37 años.
- No cuentan los días de las pagas extra al sumar los años cotizados.
- Solo se puede pasar del 100 % si retrasas la jubilación más allá de tu edad ordinaria.
Cómo se calcula la pensión: base reguladora por porcentaje
El artículo 210.1 de la Ley General de la Seguridad Social (LGSS) dice que la cuantía de la pensión de jubilación se obtiene aplicando a la base reguladora un porcentaje que crece con los años cotizados. Son dos piezas distintas:
- La base reguladora: una media de tus bases de cotización de los últimos años. Te contamos cómo se calcula en cálculo de la base reguladora.
- El porcentaje: depende solo de cuántos años y meses has cotizado. Es lo que explicamos aquí.
Después pueden aplicarse ajustes: reducciones si te jubilas antes, complementos si te jubilas más tarde y los límites de pensión mínima y máxima. Los vemos al final.
La escala de 2026 y la de 2027, año por año
La escala definitiva está en el artículo 210.1 de la LGSS, pero se aplica de forma gradual según la disposición transitoria novena. En los dos casos, los primeros 15 años dan el 50 %. Lo que cambia es cuánto suma cada mes a partir del año 16:
| Periodo | Cada mes a partir del año 16 suma | Años para el 100 % |
|---|---|---|
| 2023 a 2026 | 0,21 % los meses 1 a 49 y 0,19 % los 209 siguientes | 36 años y 6 meses |
| Desde 2027 | 0,19 % los meses 1 a 248 y 0,18 % los 16 siguientes | 37 años |
Así queda el porcentaje según los años cotizados, con años completos:
| Años cotizados | Porcentaje en 2026 | Porcentaje desde 2027 |
|---|---|---|
| 15 | 50,00 % | 50,00 % |
| 18 | 57,56 % | 56,84 % |
| 20 | 62,38 % | 61,40 % |
| 22 | 66,94 % | 65,96 % |
| 25 | 73,78 % | 72,80 % |
| 28 | 80,62 % | 79,64 % |
| 30 | 85,18 % | 84,20 % |
| 32 | 89,74 % | 88,76 % |
| 35 | 96,58 % | 95,60 % |
| 36 | 98,86 % | 97,84 % |
| 36 y 6 meses | 100 % | 98,92 % |
| 37 o más | 100 % | 100 % |
Porcentajes calculados por nosotros con las reglas de la LGSS. Fíjate en que, con los mismos años, el porcentaje de 2027 es casi un punto más bajo que el de 2026 hasta los 36 años y medio.
Cómo se cuentan los años cotizados
- Mínimo de 15 años: sin ellos no hay pensión contributiva. Además, al menos 2 tienen que estar dentro de los 15 años anteriores a la jubilación (artículo 205.1.b).
- Sin pagas extra: para contar los años cotizados no se tiene en cuenta la parte proporcional de las pagas extraordinarias (artículo 205.1.b).
- Mes a mes: a partir del año 16 la escala suma por cada mes, así que unos meses más de cotización ya se notan.
- Periodos que también cuentan: algunos periodos de cuidado de hijos se consideran cotizados. Lo explicamos en cotización por hijos y cuidados.
- Las lagunas no suman años: la integración de lagunas rellena meses sin cotizar para calcular la base reguladora, pero no aumenta los años cotizados. Más en lagunas de cotización.
- Tiempo parcial: si has trabajado a jornada parcial, hay reglas especiales para contar los años: tiempo parcial y jubilación.
Para saber cuántos años y meses tienes exactamente, pide tu informe de vida laboral.
Ejemplo práctico: la pensión de Carmen
Carmen se jubila a su edad ordinaria con 28 años y 4 meses cotizados y una base reguladora de 1.650 euros. Pasados los primeros 15 años le quedan 160 meses:
| Si se jubila en… | Porcentaje | Pensión mensual (14 pagas) |
|---|---|---|
| 2026 | 50 % + 49 × 0,21 % + 111 × 0,19 % = 81,38 % | 1.342,77 € |
| 2027 | 50 % + 160 × 0,19 % = 80,40 % | 1.326,60 € |
Cada mes cuenta: si Carmen cotizara 4 meses más en 2026 (28 años y 8 meses), su porcentaje subiría al 82,14 % y cobraría 1.355,31 euros, unos 12,50 euros más al mes durante toda su jubilación. Cifras orientativas calculadas por nosotros, antes de aplicar los complementos y límites que veremos a continuación.
Después del porcentaje: lo que puede subir o bajar tu pensión
- Si te jubilas antes: se aplican coeficientes reductores. Ver jubilación anticipada voluntaria y jubilación anticipada involuntaria.
- Si te jubilas más tarde: cobras un complemento por demora, y es el único caso en que se puede superar el 100 % (artículo 210.2). Lo explicamos en jubilación demorada.
- Si el resultado es bajo: puedes tener derecho al complemento a mínimos.
- Si es muy alto: no puede superar la pensión máxima.
- Si tienes hijos: revisa el complemento para la reducción de la brecha de género.
Errores frecuentes al calcular tu porcentaje
- Contar las pagas extra como tiempo cotizado: para sumar los años, la ley excluye la parte proporcional de las pagas extraordinarias.
- Usar la escala equivocada: se aplica la del año en que se causa la pensión. Si te jubilas en enero de 2027, ya te corresponde la nueva.
- Confundir el porcentaje con la pensión final: después vienen los coeficientes reductores, el complemento por demora, los mínimos y la pensión máxima.
- Pensar que con 35 años ya tienes el 100 %: en 2026 te quedas en el 96,58 %. Necesitas 36 años y 6 meses.
Preguntas frecuentes
Aviso: información general, no asesoramiento para tu caso. Para conocer tu situación exacta, pide una simulación en la Seguridad Social.
Fuentes consultadas: Ley General de la Seguridad Social (artículos 205, 209, 210 y disposición transitoria novena), comprobada en el BOE el 21 de noviembre de 2026.