Pensión máxima de jubilación en 2026: cuánto es y quién la cobra
Da igual que hayas cotizado cuarenta años por la base más alta: salvo contadas excepciones, ninguna pensión pública que se reconozca en 2026 puede pasar de 3.359,60 euros brutos al mes, pagados en 14 pagas. Si la cuenta de tu pensión sale más alta, la ley recorta el resultado hasta ese tope. Veamos cómo se aplica, qué ocurre si cobras más de una pensión y por qué quien retrasa la jubilación tiene un trato distinto.
En 30 segundos
- En 2026, una pensión pública que se reconozca este año no puede superar los 3.359,60 euros brutos al mes: 47.034,40 euros al año en 14 pagas.
- Si tu pensión teórica (base reguladora por porcentaje) pasa de esa cifra, se te reconoce limitada al tope y el exceso no se cobra.
- Las pensiones públicas que cobras a la vez, como una jubilación y una viudedad, cuentan juntas para el mismo límite.
- Si retrasas la jubilación y ya llegas al tope, la ley prevé una cantidad adicional por el porcentaje de demora que no has podido aplicar.
¿Cuál es la pensión máxima en 2026?
Desde el 1 de enero de 2026 y hasta que se apruebe una nueva Ley de Presupuestos Generales del Estado, el límite de las pensiones públicas causadas este año es de 3.359,60 euros al mes o 47.034,40 euros al año, con las pagas extraordinarias incluidas (artículo 1 del Real Decreto-ley 3/2026, que desarrolla el artículo 3 del Real Decreto 241/2026). La Ley General de la Seguridad Social (artículo 57) deja que ese tope lo fije cada año la ley de presupuestos; para 2026 lo fijó el Real Decreto-ley 3/2026, con vigencia hasta que se apruebe la ley de presupuestos correspondiente.
Son 14 pagas porque las pensiones se cobran en doce mensualidades más dos extraordinarias. Si alguien tuviera derecho a menos de catorce pagas al año, el límite mensual se ajusta para que el total anual no pase de 47.034,40 euros.
Dato clave: los 3.359,60 euros son la cuantía íntegra, es decir, antes de las retenciones del IRPF. Y es la cifra que fija el Real Decreto-ley 3/2026 hasta que se apruebe la ley de presupuestos correspondiente.
Al ser una cifra bruta, lo que llega a tu cuenta es menos: sobre ella se aplican las retenciones del IRPF. Cómo funcionan lo explicamos en ¿Pagan IRPF las pensiones?.
Cómo saber si el límite te afecta
- Calcula tu base reguladora, que es la media de tus bases de cotización de los últimos años, actualizadas. Si no sabes cómo se hace, lo tienes en cómo se calcula la base reguladora de la pensión.
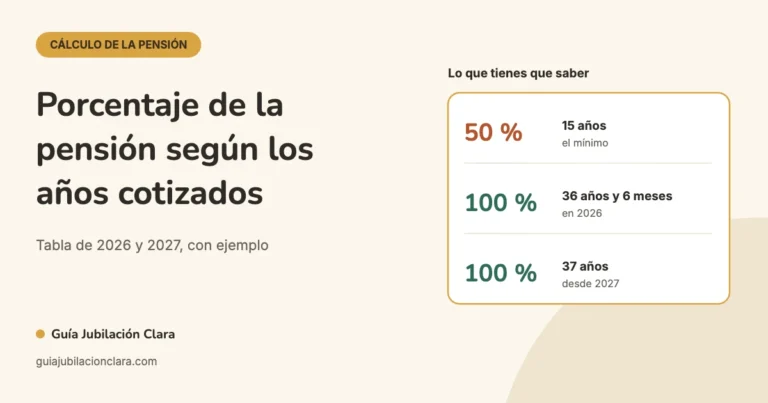
- Aplica el porcentaje que te corresponde según tus años cotizados: el 50 % por los primeros 15 años, que va subiendo con cada mes adicional hasta el 100 % (artículo 210 de la Ley General de la Seguridad Social).
- Compara el resultado con 3.359,60 euros. Si lo supera, tu pensión se reconoce en el tope; si no, el límite no te afecta.
Fíjate en que el techo de la base de cotización y el techo de la pensión son cosas distintas. Nadie cotiza por encima de la base máxima, que en 2026 es de 5.101,20 euros al mes en los grupos de cotización 1 a 7 (Orden PJC/297/2026, artículo 3), pero la pensión que sale de esas bases se corta en una cifra más baja: con el 100 %, tu base reguladora tendría que superar los 3.359,60 euros para que el tope te afecte, y con un porcentaje menor, todavía más.
Ejemplo ilustrativo: una pensión que se queda en el tope
Ejemplo ficticio, con cifras redondas; no es un caso real.
Mercedes se jubila en 2026 con una base reguladora de 4.200 euros al mes y derecho al 100 %. Su pensión teórica sería de 4.200 euros, pero el límite es de 3.359,60: cobra esa cantidad en cada una de las 14 pagas y los 840,40 euros de diferencia al mes (11.765,60 euros al año) no se pagan. Si su base reguladora fuera de 3.000 euros, el tope no le afectaría y cobraría los 3.000 completos.
Si tienes más de una pensión pública, el tope es uno solo
El límite no se aplica pensión a pensión, sino a la suma de todas las pensiones públicas que cobres, sean de la Seguridad Social o de Clases Pasivas del Estado (artículo 57 de la Ley General de la Seguridad Social y, para 2026, artículo 3 del Real Decreto 241/2026). Qué se recorta depende de cuándo se causaron:
| Situación | Qué se recorta |
|---|---|
| Dos pensiones causadas el mismo día | Si la suma pasa del tope, se reducen las dos en proporción hasta absorber el exceso. |
| Dos pensiones causadas en fechas distintas durante 2026 | Se reduce la última pensión causada, o se reconoce sin efectos económicos si la anterior ya alcanza el tope. |
| Una pensión nueva en 2026 y otra que ya cobrabas de antes | La nueva no puede pasar de lo que quede entre el tope y lo que ya cobrabas desde 2025, revalorizado. |
| Se extingue después una de las dos | La que queda recupera el importe que habría tenido sin esa concurrencia. |
Ejemplo ficticio. Mario se jubila en marzo de 2026 con 2.500 euros al mes. En septiembre fallece su cónyuge y le corresponde una viudedad de 1.200 euros. Sumadas dan 3.700, es decir, 340,40 euros por encima del tope. Como las pensiones se causaron en fechas distintas, se recorta la última: la viudedad se queda en 859,60 euros (3.359,60 menos 2.500). Si las dos se hubieran causado el mismo día, el recorte se repartiría en proporción: la jubilación bajaría 230 euros (hasta 2.270) y la viudedad 110,40 (hasta 1.089,60).
Lo que no cuenta para el límite
- El complemento para la reducción de la brecha de género. Su importe no se tiene en cuenta para aplicar el límite máximo (artículo 60 de la Ley General de la Seguridad Social). Cómo funciona lo explicamos en complemento de maternidad/paternidad en la pensión.
- El complemento de gran invalidez. A estos efectos se computa solo la pensión, sin el complemento.
- Las pensiones extraordinarias por actos terroristas, a las que no se aplica el límite.
Si retrasas la jubilación y ya estás en el máximo
Hay un caso en el que el tope no se come el premio por esperar. Quien sigue trabajando pasada la edad ordinaria y retrasa su jubilación tiene derecho a un complemento por demora, que puede cobrar, a su elección, como un porcentaje adicional (un 4 % por cada año completo cotizado desde que cumplió esa edad), como una cantidad a tanto alzado o combinando las dos fórmulas.
Si la pensión ya llega al tope sin aplicar ese porcentaje adicional, o lo aplica solo en parte, la persona tiene derecho además a una cantidad anual que se calcula aplicando al límite el porcentaje que no ha podido usar. Se paga en catorce pagas y la suma de esa cantidad y de las pensiones que ya cobre no puede superar, en cómputo anual, el tope máximo de la base de cotización de cada momento (artículo 210.2 de la Ley General de la Seguridad Social). Cada fórmula, con sus cuentas, está en jubilación demorada: cuánto más cobras.
¿Se actualiza cada año?
Sí, y de dos maneras. Para las pensiones que se causan desde 2025, el tope de cada año sale de aplicar al del año anterior el porcentaje de revalorización de las pensiones más 0,115 puntos adicionales acumulativos, hasta 2050 (disposición transitoria trigésima novena de la Ley General de la Seguridad Social). Y la pensión que quedó limitada en el año en que se causó se revaloriza al siguiente con el porcentaje general, que en 2026 es del 2,7 % (artículo 2 del Real Decreto-ley 3/2026).
Por eso, quien se jubiló en años anteriores con la pensión máxima no tiene por qué cobrar hoy exactamente 3.359,60 euros: parte del tope de su año y lo ha ido revalorizando. Y quien se jubile en 2027 se encontrará con el tope que fije entonces la ley.
Preguntas frecuentes sobre la pensión máxima
Este contenido tiene carácter informativo general y no sustituye el reconocimiento de la Seguridad Social ni el asesoramiento individual. Las cifras de los ejemplos son inventadas y simplificadas, y la normativa de pensiones cambia cada año, así que confirma tu caso con la Seguridad Social antes de tomar decisiones.
Fuentes consultadas: texto refundido de la Ley General de la Seguridad Social (BOE), artículos 57, 58, 60 y 210 y disposición transitoria trigésima novena; Real Decreto-ley 3/2026 (BOE), artículos 1 y 2; Real Decreto 241/2026 (BOE), artículos 2, 3 y 15; Orden PJC/297/2026 (bases de cotización de 2026, BOE), artículo 3. Información a fecha de 16 de octubre de 2026.