¿Pueden embargar mi pensión? Qué parte es inembargable en 2026 y cómo se calcula
Una deuda con el banco, una tarjeta que no se pudo pagar, una multa antigua: muchas personas jubiladas temen que les quiten la pensión. La ley sí permite embargarla, pero con unos límites muy claros que protegen la parte que necesitas para vivir.
Aquí tienes qué parte de la pensión es inembargable en 2026, cómo se calcula lo que te pueden quitar, con ejemplos en euros, cuándo no hay límites y qué hacer si te embargan más de la cuenta.
En 30 segundos
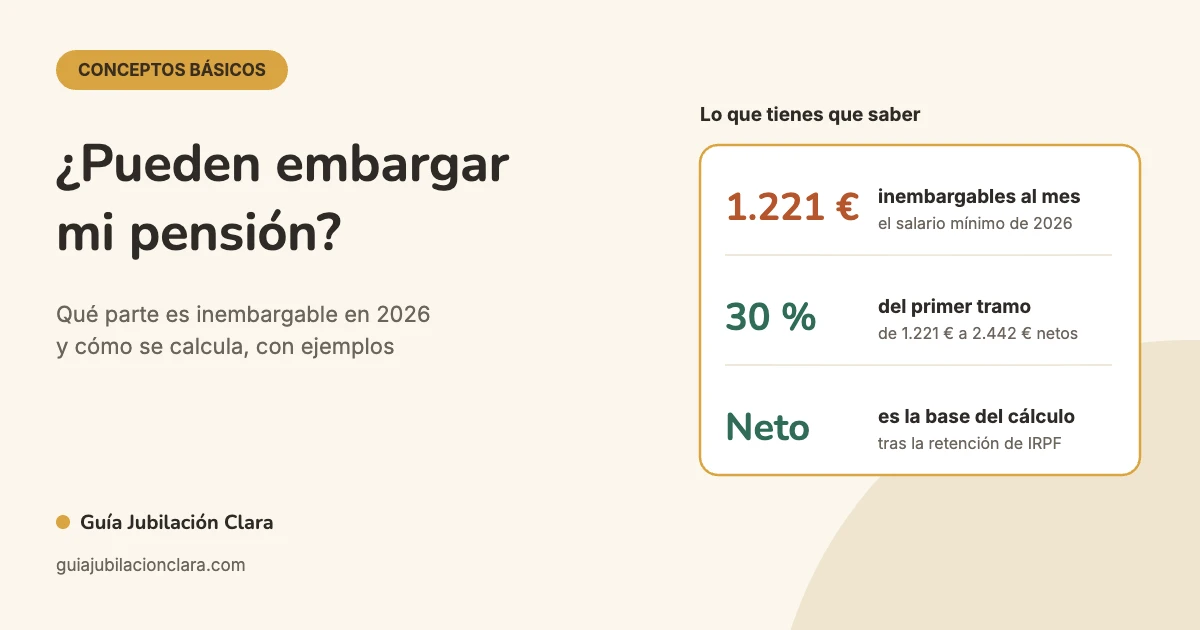
- La pensión se puede embargar, pero nunca la parte que no supera el salario mínimo interprofesional: 1.221 € al mes en 2026 (artículo 607.1 de la Ley de Enjuiciamiento Civil y Real Decreto 126/2026).
- Lo que pasa de esa cifra se embarga por tramos: 30 %, 50 %, 60 %, 75 % y 90 % (artículo 607.2).
- Se calcula sobre lo que cobras neto, después de la retención de IRPF (artículo 607.5). Si cobras dos pensiones, se suman (artículo 607.3).
- Por deudas de alimentos a los hijos o al cónyuge no se aplican estos límites: el juez fija cuánto se embarga (artículo 608).
- Si Hacienda embarga la cuenta donde cobras la pensión, tiene que respetar estos mismos límites (artículo 171.3 de la Ley General Tributaria).
Qué parte de la pensión no se puede embargar
El artículo 607.1 de la Ley de Enjuiciamiento Civil dice que es inembargable el salario o la pensión que no exceda de la cuantía del salario mínimo interprofesional. En 2026, el Real Decreto 126/2026 fija ese salario mínimo en 40,70 € al día o 1.221 € al mes.
La Ley General de la Seguridad Social añade que las pensiones no pueden ser objeto de retención, cesión, compensación o descuento, salvo en dos casos: para pagar alimentos al cónyuge y a los hijos, y para las obligaciones contraídas con la propia Seguridad Social. En materia de embargo, remite a la Ley de Enjuiciamiento Civil (artículo 44.1).
La escala de embargo en 2026
Lo que supere el salario mínimo no se embarga entero, sino por tramos. Cada tramo tiene su porcentaje (artículo 607.2):
| Tramo de la pensión neta mensual | Porcentaje embargable | Máximo que se embarga en ese tramo |
|---|---|---|
| Hasta 1.221 € | 0 % | 0 € |
| De 1.221 € a 2.442 € | 30 % | 366,30 € |
| De 2.442 € a 3.663 € | 50 % | 610,50 € |
| De 3.663 € a 4.884 € | 60 % | 732,60 € |
| De 4.884 € a 6.105 € | 75 % | 915,75 € |
| Más de 6.105 € | 90 % | — |
Como la pensión pública más alta que se puede reconocer en 2026 es de 3.359,60 € brutos al mes (te lo contamos en la pensión máxima de 2026), con una sola pensión nunca se pasa del tercer tramo. Los tramos altos solo entran en juego si se suman varias pensiones u otros ingresos.
Cómo se calcula: ejemplos en euros
Antonio cobra 2.700 € netos al mes de pensión de jubilación y tiene una deuda con un banco que ha acabado en el juzgado. Los primeros 1.221 € son intocables. Del tramo de 1.221 € a 2.442 € (1.221 €) le pueden embargar el 30 %: 366,30 €. Del tramo siguiente solo tiene 258 € (2.700 − 2.442), y le pueden embargar el 50 %: 129 €. En total, como máximo 495,30 € al mes. Antonio sigue cobrando al menos 2.204,70 €.
| Pensión neta mensual | Cálculo | Embargo máximo al mes |
|---|---|---|
| 1.100 € | No llega al salario mínimo | 0 € |
| 1.800 € | (1.800 − 1.221) × 30 % | 173,70 € |
| 2.700 € | 366,30 € + (2.700 − 2.442) × 50 % | 495,30 € |
| 900 € de jubilación + 600 € de viudedad | Se suman: (1.500 − 1.221) × 30 % | 83,70 € |
Las reglas que cambian el cálculo
- Se embarga sobre el neto. Si la pensión tiene descuentos de carácter público por la legislación fiscal o de Seguridad Social, como la retención de IRPF, el embargo se calcula sobre la cantidad líquida que cobras (artículo 607.5). Te explicamos la retención en si pagan IRPF las pensiones.
- Varias pensiones se suman. Si cobras más de una, se acumulan para descontar una sola vez la parte inembargable (artículo 607.3). Pasa, por ejemplo, con la jubilación y la viudedad.
- Los ingresos del cónyuge pueden sumarse si vuestro régimen económico no es el de separación de bienes, algo que habrá que acreditar ante el letrado de la Administración de Justicia (artículo 607.3).
- Las cargas familiares pueden rebajar el embargo. El letrado de la Administración de Justicia puede aplicar una rebaja de entre el 10 y el 15 % en los porcentajes de los cuatro primeros tramos (artículo 607.4).
Cuándo no hay límite: deudas de alimentos
Los límites del artículo 607 no se aplican cuando se ejecuta una sentencia que condena a pagar alimentos que nacen de la ley, como los debidos a los hijos o al cónyuge, incluidos los fijados en procesos de separación o divorcio. Tampoco se aplican a la pensión compensatoria si quien la reclama lo pide. En esos casos, el tribunal fija la cantidad que se puede embargar según las circunstancias (artículo 608).
Además, la Seguridad Social puede descontar de tu pensión las obligaciones que hayas contraído con ella, por ejemplo, la devolución de una prestación cobrada de más (artículo 44.1.b de la Ley General de la Seguridad Social).
¿Y si me embargan la cuenta del banco?
Muchas veces el embargo no llega a la pensión, sino a la cuenta donde la cobras. Para los embargos de Hacienda, la ley lo deja claro: si en esa cuenta se ingresa habitualmente la pensión, hay que respetar los límites de la Ley de Enjuiciamiento Civil sobre el importe que corresponde a la pensión del mes del embargo o, si no lo hay, del mes anterior (artículo 171.3 de la Ley General Tributaria).
Si el embargo viene de un juzgado, comunica cuanto antes que en esa cuenta cobras la pensión y aporta el justificante del ingreso, para que se apliquen los límites.
La pensión no contributiva
En 2026, la pensión no contributiva de jubilación es de 8.803,20 € al año en 14 pagas, es decir, 628,80 € al mes. Como no llega al salario mínimo, por deudas ordinarias no se puede embargar. Sí podría verse afectada por una deuda de alimentos.
Qué hacer si te embargan más de lo que permite la ley
- Lee la notificación: quién embarga (un juzgado, Hacienda, la Seguridad Social), por qué deuda y qué cantidad.
- Haz tu propio cálculo con la escala de este artículo y tu pensión neta.
- Si no cuadra, presenta un escrito ante quien ordenó el embargo, con el certificado de tu pensión y los justificantes de cargas familiares si las tienes.
- Si la deuda es antigua o no la reconoces, consulta a un abogado. Puede que haya defensas que no tienen que ver con el embargo.
Preguntas frecuentes
Aviso: información general, no asesoramiento para tu caso. Las cifras son las de 2026 y cambian cuando cambia el salario mínimo. Si recibes una notificación de embargo, revisa sus plazos y pide ayuda si la deuda es importante.
Fuentes consultadas: Ley de Enjuiciamiento Civil (artículos 607 y 608), Ley General de la Seguridad Social (artículo 44), Real Decreto 126/2026 (salario mínimo de 2026) y Ley General Tributaria (artículo 171.3).