Lagunas de cotización: cómo afectan a tu pensión de jubilación (2026)
Si has pasado una temporada sin trabajar o sin cotizar, seguro que te has preguntado cómo se notará en tu pensión de jubilación. Ese hueco tiene nombre en la ley: laguna de cotización. Conviene entenderlo bien, porque se confunde con no tener suficientes años cotizados y no es lo mismo.
La buena noticia es que una laguna no te quita los años que ya has cotizado. Lo que hace es entrar en el cálculo de la base reguladora con un valor reducido, y la ley tiene reglas concretas para rellenarla. Aquí vemos qué es, en qué meses se mira, cómo se rellena, un ejemplo con cifras inventadas y qué periodos cuentan como cotizados aunque no hayas cotizado. Si tus huecos se deben al cuidado de hijos, mira antes qué periodos de cuidado se computan como cotizados.
En 30 segundos
- Una laguna es un mes dentro del período de cálculo de la pensión en el que no existía obligación de cotizar.
- La ley rellena esos meses con la base mínima durante las primeras 48 mensualidades y con el 50 % de esa base mínima a partir de la 49.ª (artículo 209.1.b de la LGSS).
- Rellenar una laguna mejora la base reguladora, pero no suma años cotizados: no ayuda a llegar a los 15 años mínimos ni cambia el porcentaje de la pensión.
- Algunos periodos cuentan como cotizados sin haber cotizado, como los 112 días por parto o la excedencia por cuidado de hijos de hasta tres años.
Qué es una laguna de cotización y qué no es
Una laguna de cotización es un mes del período que se usa para calcular tu pensión en el que no existía obligación de cotizar: por ejemplo, un tiempo en paro sin prestación o una pausa laboral en la que no figura ninguna cotización. La ley no deja esos meses en cero, porque hundirían la media: los rellena con una cifra que depende de la base mínima de cotización.
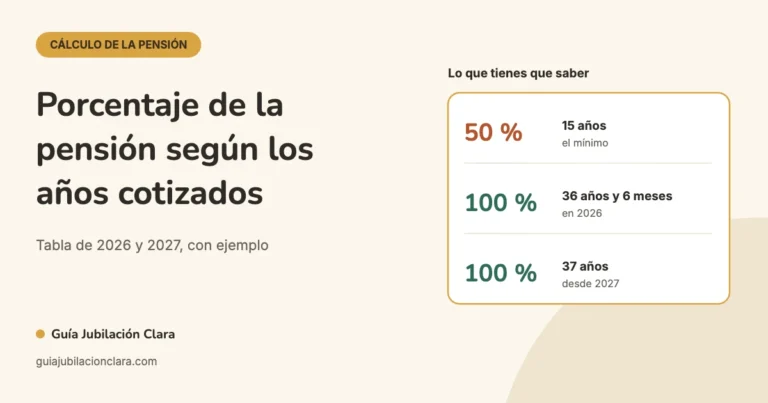
Conviene no mezclarla con los años cotizados. La laguna afecta al importe de la pensión a través de la base reguladora. Los años cotizados deciden otras dos cosas: si tienes derecho a pensión (mínimo de 15 años, de los que al menos dos deben estar dentro de los 15 anteriores a jubilarte, artículo 205 de la LGSS) y qué porcentaje de la base reguladora cobras (el 50 % por los primeros 15 años y un incremento por cada mes cotizado adicional, artículo 210). Un mes rellenado como laguna mejora la media, pero no cuenta como mes cotizado. Los requisitos de edad y cotización los tienes en nuestra guía de la edad de jubilación.
Dato clave: una laguna no suma años cotizados. Sirve para que un mes sin base no hunda la media de tu base reguladora, pero no cuenta para los 15 años mínimos ni para subir el porcentaje de la pensión.
En qué meses se miran las lagunas
Solo importan las lagunas que caen dentro del período de cálculo de la base reguladora, es decir, los últimos meses anteriores a tu jubilación. Ese período se alarga poco a poco hasta 2037 (disposición transitoria 40.ª de la LGSS). Estos son algunos hitos:
| Año en que te jubilas | Meses que se miran | Bases que se eligen (las más altas) | Divisor |
|---|---|---|---|
| 2026 | 304 (25 años y 4 meses) | 302 | 352,33 |
| 2027 | 308 | 304 | 354,67 |
| 2037 en adelante | 348 (29 años) | 324 | 378 |
Además, durante la transición (hechos causantes hasta 2043, disposición transitoria 4.ª, apartado 7) la Seguridad Social compara con la fórmula anterior a 2023 y aplica la que te resulte más favorable. Esa fórmula usa los últimos 25 años (300 meses) divididos entre 350 hasta 2040; desde 2041 el período se alarga un poco cada año. En los dos cálculos las lagunas que caigan dentro de esos meses se rellenan con la misma regla general, que vemos a continuación. El cálculo completo lo explicamos en cómo se calcula la base reguladora.
Cómo se rellenan las lagunas según la ley
La regla general está en el artículo 209.1.b de la LGSS. Si en el período de cálculo aparecen meses sin obligación de cotizar:
- Las primeras 48 mensualidades sin cotizar se integran con la base mínima de cotización del Régimen General que correspondía a ese mes.
- El resto de mensualidades, a partir de la 49.ª, se integran con el 50 % de esa base mínima.
- Si en un mes solo hubo obligación de cotizar durante una parte, se integra la parte restante, siempre que la base de ese mes no alcance la base mínima mensual; la integración llega hasta esa base mínima.
Fíjate en un detalle: se usa la base mínima del mes en el que se produjo la laguna, no la de hoy. Y si tu último contrato antes del hueco era a tiempo parcial, se usa la base mínima que corresponde a esas horas (artículo 248.2 de la LGSS): lo vemos en trabajo a tiempo parcial y jubilación.
Si sabes que vas a pasar una temporada sin trabajar, el convenio especial con la Seguridad Social te permite seguir cotizando con la base que elijas, de modo que esos meses no queden como lagunas.
Desde el 1 de enero de 2026 hay además una mejora temporal (disposición transitoria 41.ª de la LGSS). Mientras la brecha de género de las pensiones de jubilación sea superior al 5 %, a las mujeres trabajadoras por cuenta ajena se les integran los meses 49 a 60 con el 100 % de la base mínima y los meses 61 a 84 con el 80 %. Los hombres pueden acogerse a lo mismo si acreditan los requisitos relacionados con los hijos que fija esa disposición. Más allá del mes 84 se vuelve a la regla general del 50 %. Es una medida distinta del complemento de pensión por hijos, que explicamos en este artículo.
Un ejemplo con cifras inventadas
Imagina a alguien que se jubila con la fórmula de 25 años (300 meses, divisor 350). En esos 300 meses tiene 240 meses cotizados a 2.000 €, 48 meses de laguna y otros 12 meses de laguna. Supongamos, solo para el ejemplo, una base mínima de 1.300 €. Las cifras son redondas y no están actualizadas con el IPC.
- 240 meses cotizados a 2.000 €: 480.000 €.
- 48 meses de laguna al 100 % de la base mínima (1.300 €): 62.400 €.
- 12 meses de laguna al 50 % de la base mínima (650 €): 7.800 €.
- Suma: 550.200 €. Dividido entre 350, la base reguladora sale en 1.572,00 € al mes.
Si esa misma persona hubiera cotizado los 300 meses a 2.000 €, su base reguladora sería de 1.714,29 € (600.000 ÷ 350). Las lagunas le cuestan, por tanto, unos 142 € de base reguladora. Con la mejora de la disposición transitoria 41.ª, si fuera una mujer trabajadora por cuenta ajena, esos 12 últimos meses de laguna contarían al 100 % (1.300 €) y la base reguladora subiría a 1.594,29 € (558.000 ÷ 350).
Ojo: esto es solo la base reguladora. Para el porcentaje de la pensión solo cuentan los 240 meses cotizados, es decir, 20 años; los 60 meses de laguna no suman. Y el cálculo real de la Seguridad Social actualiza las bases con el IPC, así que tus cifras no saldrán iguales: el ejemplo solo sirve para ver cómo pesa cada regla.
Periodos que cuentan como cotizados aunque no hayas cotizado
No todo hueco es una laguna: la ley da por cotizados algunos periodos aunque no hayas pagado cuotas.
- Parto (artículo 235): 112 días de cotización por cada parto de un solo hijo y 14 días más por cada hijo a partir del segundo si el parto es múltiple, salvo que la trabajadora hubiera cotizado durante las 16 semanas completas. Cuentan para jubilación e incapacidad permanente.
- Cuidado de hijos (artículo 236): si se interrumpe la cotización por la extinción de la relación laboral o por acabarse el paro entre los nueve meses anteriores al nacimiento (tres meses en adopción o acogimiento permanente) y el final del sexto año posterior, ese tiempo se computa como cotizado hasta un máximo de 270 días por hijo, sin superar la interrupción real. Solo se reconoce a uno de los progenitores y no sirve para completar el período mínimo de cotización.
- Excedencia por cuidado de hijos (artículo 237): los periodos de hasta tres años por cada hijo (o menor acogido) se consideran cotización efectiva, entre otras prestaciones, para la pensión de jubilación.
Cada caso tiene sus condiciones. Si crees que te corresponde alguno, confírmalo con la Seguridad Social; si necesitas ir en persona, te explicamos cómo pedir cita previa.
Autónomos: la regla del artículo 322
Si eres autónomo, hay una norma propia para quien viene de cobrar la prestación por cese de actividad. El artículo 322 de la LGSS (en vigor desde el 1 de enero de 2026) dice que, después de que se extinga esa prestación, se integran con la base mínima de la tabla general de ese régimen las lagunas de los seis meses siguientes de cada periodo sin obligación de cotizar. Más sobre este colectivo en nuestra guía de jubilación de autónomos.
Cómo ver tus lagunas antes de jubilarte
El informe de vida laboral recoge tus periodos de alta y deja ver los huecos entre ellos. Puedes pedirlo en la Sede Electrónica de la Seguridad Social, y te contamos cómo en nuestra guía de la vida laboral. Esos huecos son los candidatos a lagunas, pero solo pesan los que caen dentro del período de cálculo que te corresponda. Cuando llegue el momento, tienes el paso a paso para solicitar la pensión.
¿A qué edad puedes jubilarte?Comprueba qué edad de jubilación te corresponde según tus años cotizados.
Abrir la calculadora¿Hiciste prácticas sin cotizar en la universidad o en la FP? Hasta el 31 de diciembre de 2028 puedes recuperar hasta cinco años con un convenio especial: te lo explicamos en prácticas antiguas: cómo hacer que coticen para tu jubilación.
Preguntas frecuentes sobre las lagunas de cotización
Este contenido tiene carácter informativo general y no sustituye el cálculo oficial de la Seguridad Social ni el asesoramiento individual. Las cifras del ejemplo son inventadas y simplificadas; las reglas de integración de lagunas pueden tener condiciones adicionales, así que comprueba tu caso con la Seguridad Social o con un profesional antes de tomar decisiones.
Fuentes consultadas: Real Decreto Legislativo 8/2015, texto refundido de la Ley General de la Seguridad Social (BOE), en particular los artículos 205, 209, 210, 235, 236, 237, 273 y 322 y las disposiciones transitorias cuarta (apartado 7), cuadragésima y cuadragésima primera; Sede Electrónica de la Seguridad Social (informe de vida laboral). Información a fecha de 15 de octubre de 2026.