Jubilación anticipada voluntaria en España: requisitos y penalización (2026)
Si has cotizado muchos años y quieres dejar de trabajar antes de la edad legal ordinaria, la jubilación anticipada voluntaria es una de las vías para hacerlo, siempre que cumplas los requisitos de edad y cotización que marca la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015). Si todavía no tienes claro cuál es tu edad ordinaria de jubilación, puedes consultarlo antes en nuestra guía sobre la edad de jubilación en España 2026.
💡 Dato clave: adelantar la jubilación de forma voluntaria aplica un recorte permanente a la pensión: hasta el 21 % si adelantas 24 meses y has cotizado menos de 38 años y 6 meses. Solo si tu pensión teórica supera la máxima se aplica, de forma transitoria, un recorte menor (9,10 % en 2026 para ese mismo caso). Simula tu caso antes de decidir.
En 30 segundos
- Puedes adelantar hasta 24 meses la edad ordinaria: desde los 64 años y 10 meses, o desde los 63 si acreditas 38 años y 3 meses cotizados.
- Necesitas 35 años cotizados (2 de ellos en los últimos 15) y que la pensión resultante supere la mínima.
- El recorte es permanente: hasta el 21 % con 24 meses y menos de 38 años y 6 meses cotizados, y 13 % con 44 años y 6 meses o más.
¿Qué es la jubilación anticipada voluntaria?
Es la posibilidad de acceder a la pensión de jubilación antes de cumplir la edad legal ordinaria, por decisión propia del trabajador —a diferencia de la jubilación anticipada involuntaria, que depende de causas ajenas a tu voluntad, como un despido—. Pueden acceder a ella tanto trabajadores por cuenta ajena como autónomos.
Requisitos de edad y cotización en 2026
Para acceder a la jubilación anticipada voluntaria en 2026 necesitas cumplir, a la vez, los siguientes requisitos:
| Requisito | Condición en 2026 |
|---|---|
| Edad mínima | 64 años y 10 meses si has cotizado menos de 38 años y 3 meses, o 63 años si has cotizado 38 años y 3 meses o más |
| Cotización mínima | 35 años cotizados, con al menos 2 dentro de los últimos 15 años anteriores a la jubilación |
| Anticipo máximo | Hasta 24 meses antes de tu edad legal ordinaria de jubilación |
| Cuantía mínima | La pensión resultante, ya reducida, debe superar la pensión mínima que te correspondería a los 65 años; si no la supera, no puedes acceder a esta modalidad |
Cómo se reduce tu pensión: los coeficientes reductores
Cuanto más adelantas la jubilación y menos años has cotizado, mayor es el recorte. El coeficiente se aplica sobre la pensión que te correspondería a la edad ordinaria y es vitalicio. Con el adelanto máximo de 24 meses, estos son los porcentajes de la tabla general vigente en 2026:
| Años cotizados | Recorte con 24 meses de anticipo (máximo) |
|---|---|
| Menos de 38 años y 6 meses | 21 % |
| De 38 años y 6 meses a menos de 41 años y 6 meses | 19 % |
| De 41 años y 6 meses a menos de 44 años y 6 meses | 17 % |
| 44 años y 6 meses o más | 13 % |
Si adelantas menos meses, el recorte es menor: el coeficiente se calcula mes a mes y la tabla completa está en la Sede Electrónica de la Seguridad Social. Un ejemplo orientativo: con una pensión teórica de 1.600 € al mes, 24 meses de anticipo y menos de 38 años y 6 meses cotizados, la pensión se quedaría en 1.264 € al mes (1.600 € menos un 21 %), de forma permanente.
Existe además un régimen transitorio, solo para quienes tendrían una pensión teórica superior a la pensión máxima (3.359,60 € al mes en 2026): hasta 2033 se aplica un recorte menor que va subiendo cada año. Con 24 meses de anticipo y menos de 38 años y 6 meses cotizados es del 9,10 % en 2026 y llegará al 21 % en 2033. A principios de 2026 el INSS llegó a dar por terminado ese periodo, pero rectificó en marzo tras las quejas de los sindicatos. Si tu pensión teórica no supera la máxima, se aplica la tabla general. Comprueba tu caso en el simulador oficial de la Seguridad Social antes de decidir.
No confundas estos coeficientes, que recortan la pensión, con los coeficientes reductores de la edad que tienen los bomberos, los policías locales y otros colectivos con trabajos penosos o peligrosos: ahí se rebaja la edad de jubilación sin ese recorte. Te lo explicamos en jubilación anticipada por actividad penosa o peligrosa.
Jubilación anticipada voluntaria frente a involuntaria
| Voluntaria | Involuntaria |
|---|---|
| Es una decisión propia del trabajador. | Depende de una causa ajena a tu voluntad: despido, cierre de la empresa, fallecimiento del empresario, entre otras. |
| Pueden acceder trabajadores por cuenta ajena y autónomos. | Solo pueden acceder trabajadores por cuenta ajena. |
| Requiere 35 años cotizados como mínimo. | El mínimo de cotización exigido es algo menor (33 años). |
| Los coeficientes reductores son, en general, algo más estrictos. | Los coeficientes reductores son, en general, algo más favorables. |
Calcula tu fecha de jubilaciónPon tu fecha de nacimiento y tus años cotizados y te decimos desde qué día puedes jubilarte sin recortes y desde cuándo podrías anticiparla.
Abrir la calculadora¿Adelantar o esperar? Anticipada frente a ordinaria en 2026
Antes de pedir la anticipada, compárala con las otras dos opciones: esperar a la edad ordinaria o incluso retrasar la jubilación. Esta tabla resume las cuatro vías con las edades que se aplican en 2026.
| Modalidad | Edad mínima en 2026 | Cotización exigida | Efecto en la pensión |
|---|---|---|---|
| Ordinaria | 66 años y 10 meses, o 65 años si tienes 38 años y 3 meses cotizados o más | 15 años, al menos 2 de ellos dentro de los últimos 15 | Sin coeficientes reductores |
| Anticipada voluntaria | Hasta 2 años antes de tu edad ordinaria: 64 años y 10 meses, o 63 años con 38 años y 3 meses cotizados | 35 años de cotización efectiva, y la pensión resultante debe superar la mínima que te correspondería a los 65 años | Coeficientes reductores por cada mes de adelanto |
| Anticipada involuntaria | Hasta 4 años antes: 62 años y 10 meses, o 61 años con 38 años y 3 meses cotizados | 33 años de cotización efectiva, cese por causa no imputable a ti y 6 meses inscrito como demandante de empleo | Coeficientes reductores, en general más suaves que en la voluntaria |
| Demorada | Después de tu edad ordinaria | Los de la ordinaria, cumplidos al llegar a esa edad | Un 4 % más por cada año completo cotizado después de la edad ordinaria (o un pago único, o una combinación de ambos) |
Las edades vienen del artículo 205 y de la disposición transitoria séptima de la Ley General de la Seguridad Social; los requisitos de la anticipada, de los artículos 207 (involuntaria) y 208 (voluntaria); y el complemento por demora, del artículo 210. Para los autónomos, la ley remite al artículo 208 pero no al 207, así que la vía involuntaria queda para los trabajadores por cuenta ajena.
Cómo decidir con números:
- Calcula primero tu fecha exacta con la calculadora de edad de jubilación: la edad ordinaria depende de los años que tengas cotizados.
- Pide una simulación de tu pensión en la Sede Electrónica de la Seguridad Social para la fecha anticipada y para la ordinaria, y compara la diferencia mensual.
- Si has perdido el empleo por despido o cierre de la empresa, revisa la jubilación anticipada involuntaria, que permite adelantar más y, con los mismos meses de adelanto, aplica un recorte menor.
- Si puedes y quieres seguir trabajando, valora la jubilación demorada o la jubilación activa.
Cómo solicitarla paso a paso
- Simula tu pensión con el simulador oficial de la Sede Electrónica de la Seguridad Social, para conocer una estimación de tu coeficiente reductor y de la cuantía resultante.
- Reúne tu documentación: informe de vida laboral, DNI/NIE y datos bancarios para la domiciliación.
- Pide cita previa, en la Sede Electrónica o por teléfono, con suficiente antelación.
- Presenta la solicitud, idealmente con al menos un mes de antelación respecto a la fecha en la que quieres jubilarte.
- Espera la resolución del INSS, que confirmará si cumples los requisitos y cuál será el importe definitivo de tu pensión.
A favor
- Empiezas a cobrar la pensión antes, sin esperar a la edad ordinaria.
- Si tu pensión teórica supera la máxima, el recorte se aplica de forma gradual hasta 2033.
Ten en cuenta
- La reducción aplicada es permanente, durante toda la vida de la pensión.
- Hacen falta al menos 35 años cotizados y 2 de ellos dentro de los últimos 15.
Si tienes reconocida una discapacidad, existe una vía de acceso anticipado con requisitos propios: jubilación anticipada por discapacidad.
Aviso: este artículo tiene fines informativos y se basa en la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015) y fuentes especializadas en pensiones, con datos vigentes en 2026. Las cuantías y los coeficientes reductores pueden cambiar con el tiempo; no sustituye una consulta personalizada en la Sede Electrónica de la Seguridad Social o con un asesor.
Fuentes consultadas: texto refundido de la Ley General de la Seguridad Social (artículos 205, 207, 208, 210 y 318, y disposiciones transitorias 7.ª y 34.ª); tablas de coeficientes de VidaCaixa e Instituto Santalucía (2026); BBVA Mi Jubilación (rectificación del INSS de marzo de 2026); Sede Electrónica de la Seguridad Social. Información a fecha de 6 de noviembre de 2026; la normativa de pensiones cambia con frecuencia.
Sigue leyendo
 Requisitos y Edad de JubilaciónEdad de jubilación en España 2026: requisitos y años cotizados
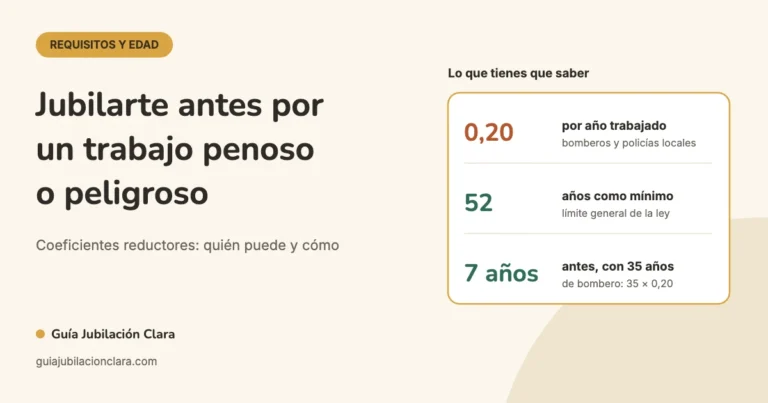 Requisitos y Edad de JubilaciónJubilación anticipada por actividad penosa o peligrosa: coeficientes reductores, quién puede y cómo se calcula
 Requisitos y Edad de JubilaciónHe trabajado en otro país: cómo cuentan esos años para mi jubilación en España

4 comentarios
Los comentarios están cerrados.